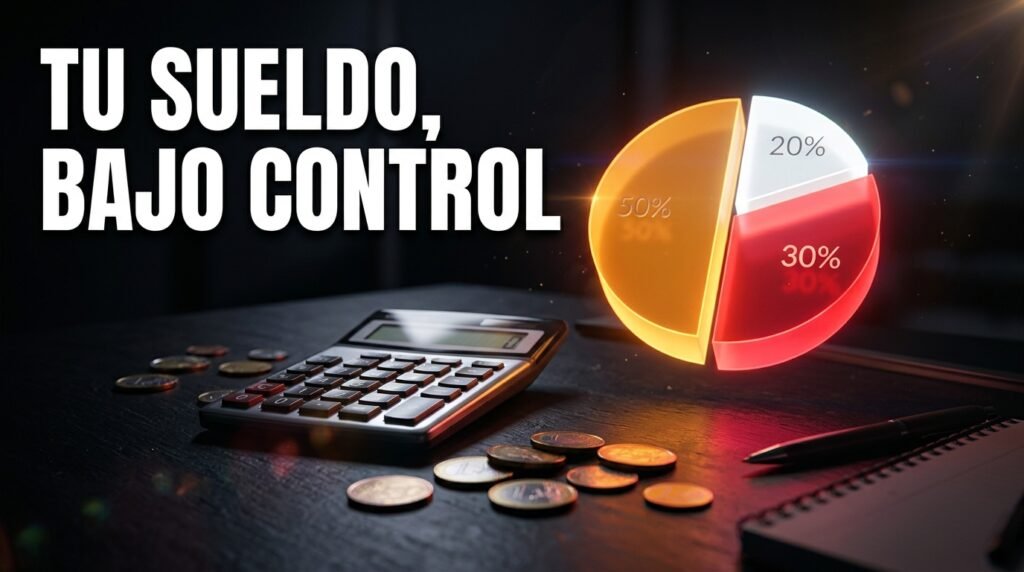
La regla 50/30/20 consiste en repartir tus ingresos netos, es decir, lo que cobras después de impuestos, en tres bloques: el 50 % para necesidades, el 30 % para deseos y el 20 % para ahorro y pago extra de deudas. Es una forma sencilla de presupuestar sin llevar una contabilidad detallada de cada euro, y funciona como punto de partida para casi cualquier nivel de ingresos.
La popularizaron Elizabeth Warren y Amelia Warren Tyagi en su libro All Your Worth (2005). Su aportación fue convertir una idea complicada, presupuestar, en una norma que cabe en una frase. A continuación te explico cómo aplicarla paso a paso, con un ejemplo numérico y los errores que más frecuentemente la hacen fracasar.
Qué significa cada bloque
- Necesidades (50 %): gastos que no puedes evitar a corto plazo. Vivienda, suministros, alimentación básica, transporte para ir al trabajo, seguros y gastos sanitarios, y los pagos mínimos de tus deudas.
- Deseos (30 %): gastos que mejoran tu vida pero que podrías reducir sin poner en riesgo tu bienestar. Ocio, restaurantes, ropa no esencial, suscripciones de entretenimiento o viajes.
- Ahorro y deudas (20 %): dinero que construye tu futuro. Fondo de emergencia, aportaciones a inversiones, planes de pensiones y pagos extra por encima de la cuota mínima de tus deudas.
La clave está en separar lo que necesitas de lo que simplemente prefieres. Muchas personas creen que su vivienda es un deseo o que el gimnasio es una necesidad, y esa confusión distorsiona todo el presupuesto.
Paso a paso para aplicar la regla 50/30/20
- Calcula tus ingresos netos mensuales. Usa lo que realmente entra en tu cuenta, incluyendo pagas extra prorrateadas. Si cobras de forma variable, toma la media de los últimos seis meses o una cifra prudente.
- Reúne tus gastos de los últimos dos o tres meses. Revisa extractos bancarios y tarjetas. Lo que no sabes que gastas no puedes presupuestarlo.
- Clasifica cada gasto como necesidad, deseo o ahorro. Si tienes dudas, pregúntate si podrías vivir sin ese gasto durante tres meses sin problemas graves.
- Calcula los importes objetivo. Multiplica tus ingresos netos por 0,5, 0,3 y 0,2.
- Compara tu realidad con el objetivo. Probablemente tus necesidades excederán el 50 %, sobre todo si vives en una ciudad cara. Eso no es un fracaso: es información para decidir qué ajustar.
- Automatiza el ahorro. Programa una transferencia el día que cobras, para que el ahorro salga antes de que tengas la tentación de gastarlo.
- Revisa cada mes. Un presupuesto que no se revisa se queda obsoleto en pocas semanas.
Ejemplo numérico: 2.000 € netos al mes
Imagina una persona que cobra 2.000 € netos al mes. Según la regla, el presupuesto objetivo sería de 1.000 € para necesidades, 600 € para deseos y 400 € para ahorro y deudas. Al revisar sus gastos reales, la realidad es la siguiente:
| Bloque | Objetivo 50/30/20 | Gasto real | Desviación |
|---|---|---|---|
| Necesidades | 1.000 € | 1.280 € | +280 € |
| Deseos | 600 € | 390 € | −210 € |
| Ahorro y deudas | 400 € | 330 € | −70 € |
| Total | 2.000 € | 2.000 € | 0 € |
Dentro de las necesidades, el desglose real es el siguiente: alquiler 750 €, suministros 110 €, supermercado 220 €, transporte 90 €, seguro y salud 50 € y teléfono e internet 60 €. El bloque de necesidades ocupa el 64 % de los ingresos, por encima del 50 % recomendado.
Esta persona tiene tres caminos posibles. Puede renegociar la tarifa de telecomunicaciones, comparar seguros o revisar el gasto en supermercado, que suele tener margen. Puede también reducir deseos para compensar, aunque ya gasta menos de lo previsto en ese bloque. Y puede decidir que, durante un tiempo, su prioridad es construir el fondo de emergencia con parte del ahorro, asumiendo un porcentaje menor en otros objetivos. La regla no impone una solución única: obliga a tomar una decisión consciente.
El bloque de ahorro de 330 € se reparte en 180 € para el fondo de emergencia, 100 € para una inversión indexada periódica y 50 € de pago extra a un préstamo. Con ese reparto, la persona avanza en tres frentes a la vez.
Cómo adaptar la regla a tu situación
La regla 50/30/20 es una referencia, no una ley. Estas son algunas adaptaciones razonables:
- Si vives en una ciudad cara, el bloque de necesidades puede superar el 50 % durante años. En ese caso, reduce deseos hasta el 20 % o incluso menos, y mantén el ahorro lo más cerca posible del 20 %.
- Si tienes deudas caras, como un crédito al consumo o un descubierto, prioriza su amortización. Un tipo de interés elevado destruye más patrimonio que cualquier gasto de ocio.
- Si no tienes fondo de emergencia, dedica la mayor parte del bloque de ahorro a crearlo antes que a invertir. Un colchón de entre tres y seis meses de gastos básicos es una referencia habitual.
- Si tus ingresos son irregulares, calcula el presupuesto con tus ingresos más bajos recientes y destina el excedente de los meses buenos al ahorro.
Cuándo conviene cambiar los porcentajes
Los porcentajes de la regla son un punto de partida pensado para la mayoría de hogares, pero hay momentos de la vida en los que tiene sentido alterarlos durante un periodo concreto y volver después a la distribución general. Hacerlo de forma deliberada es mucho más útil que abandonar el presupuesto por completo.
- Cuando cambia la vivienda. Una mudanza, una hipoteca o un alquiler más caro pueden desplazar el bloque de necesidades por encima del 50 % durante un tiempo. Lo razonable es recalcular el presupuesto con el nuevo gasto fijo antes de firmar, para comprobar si el cambio es sostenible.
- Cuando hay una deuda de interés alto. Mientras la deuda cara siga viva, puede compensar subir temporalmente el bloque de ahorro y deudas, a costa de deseos, hasta cancelarla.
- Cuando nace un hijo o cambia la composición del hogar. Los gastos de cuidado, educación o sanidad suelen crecer de forma notable. En esos casos, el porcentaje de necesidades sube y el de deseos baja de manera natural.
- Cuando llega una meta concreta. Si estás ahorrando para una reforma o un cambio de coche, puedes destinar más de ese 20 % durante unos meses, siempre sabiendo cuándo termina el esfuerzo.
- Cuando tu fondo de emergencia está completo. Una vez cubierto el colchón, el bloque de ahorro puede dedicarse íntegramente a inversión o a objetivos de largo plazo.
La clave es que cualquier cambio tenga una razón, un plazo y una forma de volver a la distribución habitual. Un presupuesto flexible con criterio protege mejor que uno rígido que se incumple cada mes sin que nadie lo note.
Errores habituales con la regla 50/30/20
- Olvidar los gastos anuales, como seguros, impuestos, regalos o revisiones del coche. Divide su coste anual entre doce y reserva cada mes esa cantidad.
- Usar la tarjeta sin registrar los pagos, de modo que el presupuesto parece cuadrar pero la realidad no.
- Considerar el ahorro como lo que sobra. Si el 20 % se decide al final del mes, casi nunca llega. Debe ser lo primero que sale.
- Ser excesivamente estricto. Un presupuesto que no deja margen para el ocio se abandona en pocas semanas.
- Comparar tu presupuesto con el de otros. Cada hogar tiene una composición, unos ingresos y unas obligaciones distintas.
Herramientas para llevar tu presupuesto
No necesitas nada sofisticado. Una hoja de cálculo como Excel o Hojas de cálculo de Google, con tres pestañas (ingresos, gastos y resumen), es suficiente. Un sistema sencillo que usarás es mejor que una aplicación compleja que abandonas. Muchos bancos también ofrecen herramientas de categorización de movimientos que ahorran mucho trabajo manual. Si decides usar una aplicación externa, comprueba cómo protege tus datos y si necesitas dar acceso a tus cuentas.
Dedica quince minutos al mes a revisar el presupuesto: compara lo previsto con lo gastado, identifica las desviaciones y ajusta el mes siguiente. Con el tiempo, el presupuesto deja de ser una tarea y se convierte en un hábito.
Preguntas frecuentes
¿La regla 50/30/20 sirve con sueldos bajos?
Puede ser difícil cumplirla al pie de la letra. En ese caso, usa la regla como orientación: prioriza necesidades y un ahorro mínimo, aunque sea pequeño, y ajusta el bloque de deseos.
¿Los impuestos entran en el cálculo?
No. La regla se aplica sobre ingresos netos, es decir, después de retenciones y cotizaciones. Si calculas sobre el bruto, el presupuesto quedará sobredimensionado.
¿Qué cuenta como ahorro en el 20 %?
El fondo de emergencia, las aportaciones a inversiones y planes de pensiones, y los pagos extra de deudas por encima del mínimo. Lo que pagas de forma obligatoria a una deuda pertenece a necesidades.
¿Debo cambiar la regla si tengo pareja?
Puedes aplicarla a los ingresos y gastos conjuntos, o calcular cada parte según su aportación. Lo importante es que ambos estéis de acuerdo en la distribución y en los objetivos.
¿Cada cuánto tiempo debo revisar el presupuesto?
Una revisión mensual es suficiente para la mayoría de personas, con un repaso más profundo cada trimestre o cuando cambien tus ingresos o tus gastos fijos.
Conclusión: empieza esta semana
La regla 50/30/20 funciona porque es simple y deja margen para ajustarla. Para empezar, suma tus ingresos netos del último mes, revisa tus gastos de los últimos tres y clasifícalos en necesidades, deseos y ahorro. Después, automatiza una transferencia de ahorro el día que cobras y revisa el resultado cada mes. Si quieres ver ejemplos y explicaciones de este método en vídeo, puedes visitar el canal de YouTube de Roberto Sanz.
Este contenido es educativo y no constituye asesoramiento financiero.
Empieza en un exchange europeo regulado
Si quieres dar tus primeros pasos en una plataforma europea autorizada, puedes abrir tu cuenta en Kraken Pro con mi enlace: Únete a Kraken PRO. Si ya tienes cuenta, usa el código j8qpkq58 para obtener un 2 % de descuento.
Enlace de referido: puedo recibir una compensación sin coste adicional para ti. Contenido educativo, no asesoramiento financiero.
Te puede interesar
- Cómo Empezar a Invertir en Cripto: Primeros Pasos y Errores Comunes — con los primeros pasos y los errores más comunes al empezar
- Cómo generar ingresos pasivos con criptomonedas: lo que he aprendido — para ver qué ingresos pasivos funcionan de verdad en cripto y cuáles no
- Stablecoins: qué son, para qué sirven y riesgos (guía clara para principiantes) — para entender qué son las monedas estables, para qué sirven y qué riesgos tienen
¿Quieres ayuda personalizada? Reserva una mentoría 1 a 1 conmigo: Kickstart Sessions Lite (30 minutos, 49,00 €) para resolver una duda concreta, o Kickstart Sessions (90 minutos, 139,00 €) para revisar tus cuentas en directo y salir con un plan de acción.